数字特征的计算主要依靠
数字特征的性质进行化简计算
利用完备性计算 41.8
一维随机变量数学期望
离散型随机变量为
分布律为
若无穷级数绝对收敛
一维随机变量数学期望
连续型随机变量为
概率密度为
若反常积分绝对收敛
二维随机变量数学期望
分布律为
若无穷级数绝对收敛
二维随机变量数学期望
联合概率密度为
若反常积分绝对收敛
数学期望的性质
{c1: } {c2: } {c3: } - 若
与 是相互独立, 则有 {c4: } - {c5:
} {c6: 与 不相关} {c7: }
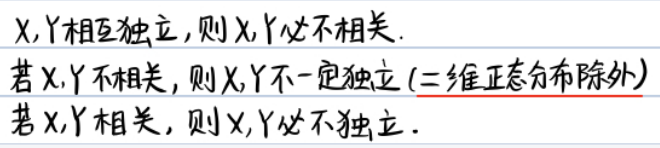
Q: 若
A: 不一定独立
一定不相关
Q: 独立与相关的关系
A: 在二阶矩存在时,独立
方差的定义
方差的计算公式
标准差 (均方差)
{c1: } {c2: } , {c3: } - 对任意的常数
, 有 {c4: }(大小关系)
随机变量
期望存在, 其方差{c1: 不一定}存在
方差存在, 则期望{c1: 必}定存在
={c1:
={c2:
={c3:
若
| 分布名称 | 符号 | 数学期望 | 方差 | 定义域 |
|---|---|---|---|---|
| 0-1 分布 | {c1: | {c2: | ||
| 二项分布 | {c3: | {c4: | ||
| 泊松分布 | {c5: | {c6: | ||
| 几何分布 | {c7: | {c8: | ||
| 超几何分布 | {c9: | {c10: | ||
| 均匀分布 | {c11: | {c12: | ||
| 指数分布 | {c13: | {c14: | ||
| 正态分布 | {c15: | {c16: |
Q: 哪个分布的期望与方差相同?
A: 泊松分布
协方差的定义
协方差的计算公式
定义推导:
相关系数:
协方差与独立
如果
Q:
A: 独立
不相关:
独立:
随机变量
相关系数的性质
当
当
随机变量
独立性与相关性的关系
- 一般情况下
随机变量和
相互独立是不相关的{c1: 充分不必要}条件 - 特殊情况下
随机变量和 的联合分布是二维正态分布
相互独立是不相关的{c1: 充要}条件
原点矩{c1:
中心矩{c2:
具有可加性的常见分布
- 只要相互独立就可以
{c1: 正态分布}
{c1: 泊松分布}
{c1: 卡方分布} - 既要相互独立也要同分布
{c2: 二项分布}
Q: 对于独立同分布序列
什么是独立同分布的可加性?
A: 期望和方差具有可加性
混合期望计算公式
f(x) = p * f₁(x) + (1-p) * f₂(x)
E(X) = {c1:p * E(X₁) + (1-p) * E(X₂)}
概率密度区间开闭性: {c1:随意}
分布函数区间开闭性: {c2:左开右闭}
Q: 为什么概率密度区间开闭性随意
A: 端点上是否有概率密度, 不会影响区间积分后, 分布函数的结果
Q: 为什么分布函数区间左开右闭
A: 分布函数的右连续性决定了区间左开右闭
随机变量
- 不独立
{c1:举反例} - 独立
{c2: }
大部分随机变量